2025年股权投资市场新趋势及福建永大投资布局策略分析
2025年的股权投资市场,正在经历一场由“规模驱动”向“价值驱动”的深刻转型。清科研究中心数据显示,上半年国内股权投资市场整体披露募集金额同比下降约12%,但与之形成鲜明对比的是,聚焦硬科技、产业升级与存量资产盘活的专项基金募资逆势上扬。市场不再迷信“广撒网”的流量逻辑,转而考验机构在细分赛道中的产业深耕能力与资本运营效率。
旧地图找不到新大陆:传统模式的三大痛点
过去两年,不少投资机构陷入了“三重困境”:一是优质项目估值过高,一二级市场价差收窄,套利空间被极限压缩;二是单纯财务投资缺乏产业赋能手段,投后管理流于形式,导致退出通道受阻;三是商业地产与产业园区领域,重资产模式资金沉淀严重,缺乏有效的“投融建管退”闭环设计。这些痛点折射出一个核心矛盾——资本供给与产业真实需求之间的错配。
在这种背景下,单纯依靠信息差或资金体量已无法构建护城河。市场真正需要的,是能打通“资本-产业-空间”三要素的复合型投资机构。福建永大投资有限公司深谙此道,其近年来的业务布局,正是围绕这一逻辑展开的精细化重构。
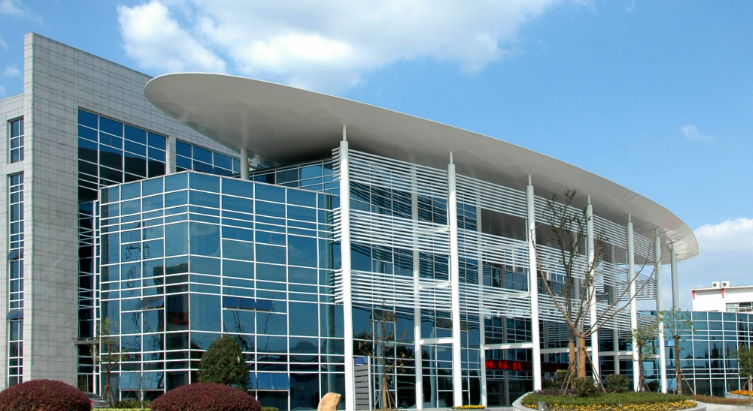
福建永大投资的解题思路:产融结合的四轮驱动
面对市场变局,福建永大投资有限公司的应对策略并非简单追逐风口,而是基于自身在股权投资,商业地产投资,产业园开发三大核心领域的深厚积累,构建了差异化的“四轮驱动”模型。具体而言,其打法体现在三个维度:
- 在项目投融资端,摒弃单纯的风投思维,重点布局与产业园区、城市更新深度绑定的Pre-REITs及并购基金,通过资产证券化路径提前锁定退出收益。
- 在企业并购端,聚焦产业链上下游的横向整合与纵向延伸,尤其关注具有核心技术壁垒但短期资金承压的“隐形冠军”,通过控股型收购+管理赋能实现价值修复。
- 在资本管理与项目孵化运营环节,将投资视线前置到实验室阶段,利用自有产业园区载体为被投企业提供中试基地与订单场景,形成“房东+股东”的协同效应。
这种模式的精妙之处在于,它将看似独立的业务板块串联成了闭环生态。比如,产业园开发为股权投资提供了真实的场景验证,而孵化运营的成功案例又反哺了商业地产的招商溢价,最终通过企业并购实现资本的高效退出。福建永大投资有限公司的实践表明,单一环节的利润率在下降,但全链条的综合回报率反而提升了。
实操层面:给同行的三点策略建议
基于对福建永大投资案例的观察,对于正在调整航向的投资机构,有三点建议值得参考。第一,务必重视“以退定投”的策略前置,在立项之初就要明确资金路径是通过IPO、并购还是资产证券化退出,而不是等到投后三年再临渴掘井。第二,建立产业深耕的“根据地”,在特定区域或特定行业内做到渗透率第一,切忌碎片化布局。第三,重新定义投后管理的价值,将合规风控向业务赋能倾斜,特别是帮助被投企业对接产业订单和算力、物流等基础设施资源。
值得注意的是,福建永大投资在商业地产投资领域的做法也提供了另一种启发——不追求高周转的住宅开发逻辑,而是持有并运营能产生稳定现金流的研发办公楼宇与标准厂房,通过REITs通道实现资本循环,这恰好匹配了长期资本对稳定回报的诉求。
2025年下半场的竞争,注定是专业能力和生态构建能力的比拼。股权投资不再是简单的金钱游戏,而是产业认知、空间载体与金融工具的高度耦合。福建永大投资有限公司的路径,或许揭示了未来五年区域性投资机构生存与壮大的一个范本——不追求大而全,但求专而深;不迷恋短期套利,而是静待产业花开。这种定力,恰恰是当前市场最稀缺的资产。