2024年福建永大投资有限公司商业地产投资策略与项目筛选标准
2024年商业地产投资:从增量博弈到存量精耕
过去十年,商业地产的投资逻辑是“地段、地段、还是地段”,但2024年的市场已经悄然转向。福建永大投资有限公司在研判长三角及海西经济带重点城市后发现,**核心区域的租金坪效增速放缓至3%-5%**,而具备产业导入能力的园区型物业,其资本化率(Cap Rate)反而稳定在6.5%-7.2%区间。这意味着,单纯依赖商铺或写字楼的租差模式已显疲态,我们更关注物业与实体经济的耦合度。
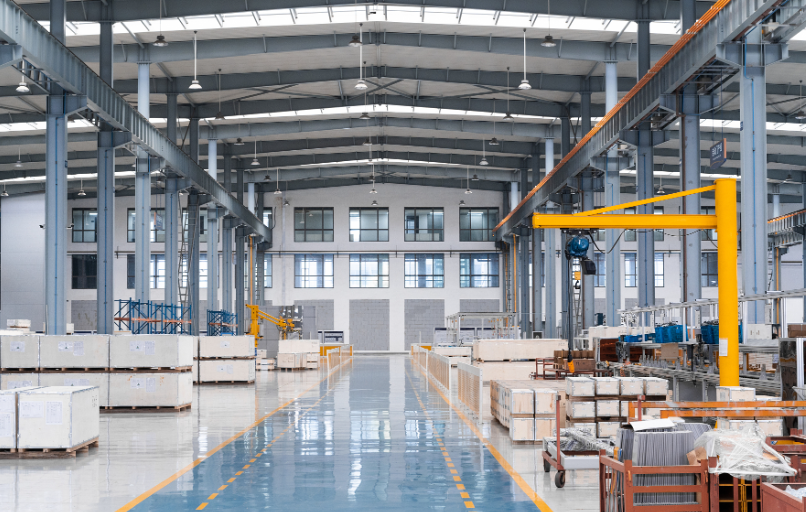
福建永大投资有限公司在商业地产投资上的策略,可以拆解为三个硬性筛选维度:现金流韧性、退出通道清晰度、以及运营赋能空间。具体而言,我们会将目标项目的现有租约到期分布、主力租户行业属性(是否属于受政策扶持的先进制造业或生产性服务业)纳入量化评分表。对于预期IRR低于11%的项目,原则上不进入立项会讨论。
项目筛选的“三查”与“三不投”原则
在实操层面,我们的投研团队严格执行“三查”动作:一查产权瑕疵(土地年限、抵押冻结记录),二查历史租金收缴率(低于92%直接否决),三查区域未来三年供应量(若周边3公里内新增体量超过现存量的30%,降权处理)。同时,坚守“三不投”红线——不投纯住宅配套底商,不投依赖单一主力店(占比超60%)的项目,不投缺乏天然气排烟条件的老旧物业改造。
这背后是福建永大投资有限公司十余年项目投融资与产业园开发经验的沉淀。例如,在福州高新区某存量厂房改造项目中,我们通过引入检测实验室与中试车间,将项目整体出租率从61%拉升到94%,并成功打包发行类REITs产品,实现了资本管理环节的闭环退出。
- 股权投资联动:对于园区内高成长性企业,我们同步启动股权投资,以租金换股权期权,锁定未来增值收益。
- 企业并购整合:针对低效资产包,通过企业并购获得折价资产,再通过项目孵化运营重塑物业功能定位。
风险控制与常见误区
很多同行在商业地产投资上容易犯一个错误——过度看重建筑形态而忽视产业适配性。我们曾遇到一个设计华丽的社区商业体,但周边常住人口年龄结构偏老龄化,最终导致生鲜超市与儿童教培业态双双亏损。因此,福建永大投资有限公司在投资决策中引入“人口结构-消费频次”热力图工具,要求项目周边3公里内20-40岁人口占比不低于35%。
另一个常见疑问是:如何平衡长线持有与短期回报?我们的答案是结构性分层——70%的资金配置到有稳定现金流的成熟物业(要求NOI Margin不低于55%),30%配置到需要主动运营提升的增值型物业。同时,所有项目必须预设“运营对赌条款”,若管理方在18个月内未能将出租率提升至85%以上,我方有权调整管理费率或启动股权回购。
在资金结构上,我们偏好“优先股+次级债”的混合工具,而非单一银行贷款。通过福建永大投资有限公司的资本管理能力,可以将项目前端的开发贷成本控制在LPR+85BP以内,同时利用产业引导基金进行杠杆放大,但整体负债率严格限制在55%以下,确保安全垫。
2024年的下半场,商业地产投资不再是胆量的游戏,而是认知与精细化运营的较量。福建永大投资有限公司愿意与具备产业资源、且尊重专业规律的合作伙伴,共同在存量资产中挖掘被低估的价值。如果您手头有符合上述标准的项目,或希望探讨企业并购与项目投融资的具体方案,欢迎与我们的投资部团队直接沟通。