商业地产投资与产业园区开发运营模式对比分析及实践路径
📅 2026-09-14
🔖 福建永大投资有限公司:股权投资,商业地产投资,产业园开发,项目投融资,企业并购,资本管理,项目孵化运营
2024年以来,商业地产大宗交易额同比下滑约18%,而产业园REITs发行规模逆势增长23%。这一冷一热背后,折射出投资逻辑的深层切换。对于福建永大投资有限公司而言,如何在商业地产投资与产业园开发之间找到适配的资本配置节奏,是当前投研团队重点关注的命题。
两种模式的收益结构差异
商业地产投资的核心收益来自租金溢价与资产增值,退出路径以整售或CMBS为主,IRR通常落在8%-12%区间。产业园开发则更依赖项目投融资结构与运营服务收入,前期土地成本低但招商周期长,成熟期ROE可达15%以上。两者对资本管理能力的要求截然不同——前者考验估值择时,后者考验产业链整合。
运营深度的分水岭
商业地产的运营偏向物业管理与租户组合优化,团队规模精简。产业园则需嵌入项目孵化运营能力,包括政策对接、产学研通道搭建、甚至种子基金配套。这恰好与股权投资形成协同——入园企业的成长红利可通过企业并购或后续轮次退出变现。
- 商业地产:现金流稳定,适合作为压舱石资产
- 产业园:波动大但天花板高,需搭配产业基金对冲
- 混合策略:以商业地产租金覆盖产业园前期培育成本
实践路径建议
建议采用"双轮驱动"模型:核心地段商业物业提供基础收益,城郊产业园承接政策红利与产业升级需求。关键在于项目投融资端设计分层结构——优先级对接险资,劣后级由福建永大投资有限公司自有资金与产业方共同持有。同时预留20%额度用于企业并购机会,捕捉园区内高成长标的。
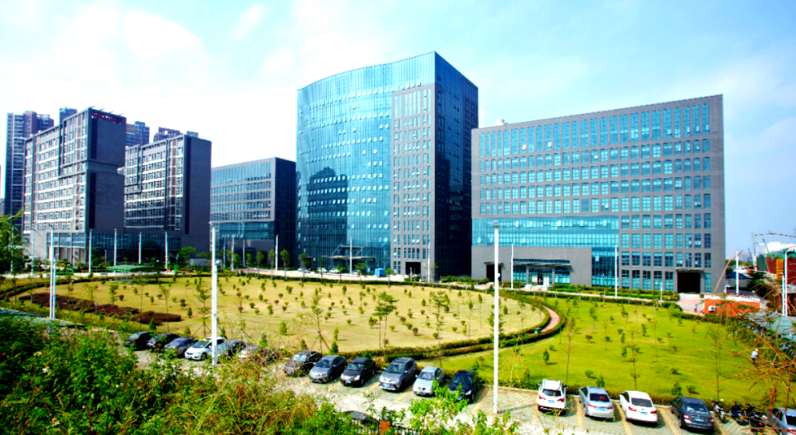
产业园区开发运营正从"房东模式"转向"股东模式"。谁能在股权投资与资本管理之间建立闭环,谁就能在下一轮周期中占据主动。这条路径没有标准答案,但方向已经清晰。