福建永大投资有限公司股权投资业务模式及风控体系解析
在股权投资领域,资金方与项目方之间的信任鸿沟,往往比估值模型更难以跨越。福建永大投资有限公司在长期实践中发现,许多优质标的并非败于商业模式,而是倒在投后管理的粗放与风控体系的缺位上。如何将资本真正转化为产业升级的引擎,而非简单的财务博弈,这正是我们持续思考的命题。
行业现状:资本热潮退去后的价值回归
过去五年,国内股权投资市场经历了从狂热到理性的周期震荡。清科研究中心数据显示,2023年早期投资案例数同比下滑18.7%,但单笔平均投资额上升22.4%——这印证了市场正从“广撒网”转向“精耕细作”。**福建永大投资有限公司**在此时提出“全周期资本管理”理念,恰是对行业浮躁风气的一次纠偏。我们关注的不是短期估值倍数,而是项目在商业地产投资、产业园开发等实体场景中的现金流创造能力。
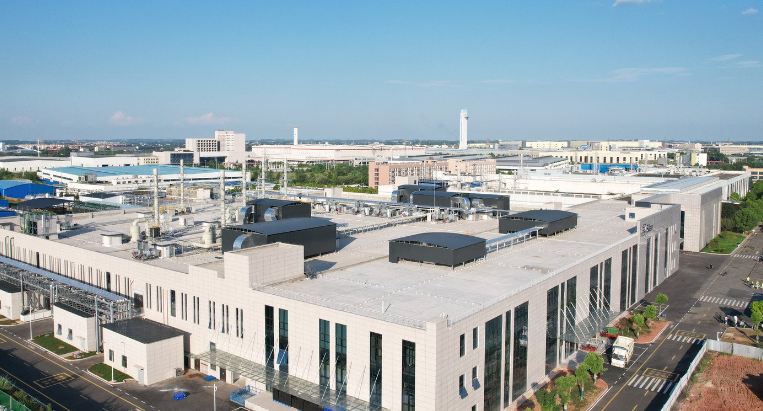
股权投资与资本管理的双轮驱动模型
以**项目投融资**为入口,我们构建了“产业+资本”的双轮驱动架构。在股权投资端,重点布局具备稳定租金收益或明确退出路径的商业地产项目;在资本管理端,则通过结构化设计,将**企业并购**与债务重组工具结合,降低单一资产波动对基金整体的冲击。例如,某物流产业园项目通过“股权+类REITs”结构,将投资回收期从7年压缩至4.2年,同时保持了年化8.6%的分红收益率。
这种模式下,我们不做被动的财务投资人,而是深度介入**项目孵化运营**环节。从土地获取阶段的合规审查,到建设期的成本管控,再到运营期的招商策略,每个节点都设有标准化操作手册。团队内部流传一句话:“我们投的不是报表,是工地上的钢筋水泥和招商中心里洽谈的每一份租约。”
风控体系:三道防线而非一纸合同
真正的风控不是事后补救,而是前置到项目筛选的毛细血管中。我们的体系包含三道防线:第一道是**行业准入负面清单**,明确排除高污染、强周期且无对冲策略的行业;第二道是**动态现金流压力测试**,模拟利率上升200个基点或出租率下降15%时的极端情景;第三道则是独立的投后巡查小组,每季度对项目进行实地尽调,并直接向投资委员会汇报。
以某商业综合体为例,在签约前我们通过卫星遥感数据交叉验证了周边3公里的人流热力,发现实际车流比开发商提供的报告低23%,随即调整了估值模型中的租金增长率假设,最终避免了一次潜在的高估陷阱。这种对细节的偏执,正是**福建永大投资有限公司**在行业内建立口碑的基础。
选型指南:企业如何选择适配的投资伙伴
对于寻求股权合作或并购标的的企业,我的建议是关注三点:其一,投资方是否具备**跨周期运营记录**,而非仅依赖牛市红利;其二,其风控体系是否覆盖投后管理,而非停留在法律文本层面;其三,在**商业地产投资**与**产业园开发**领域是否有可验证的退出案例。举个简单标准:如果对方连项目工地的安全巡检记录都拿不出,那么其“深度赋能”的说辞便值得怀疑。
股权投资本质上是认知的变现。**福建永大投资有限公司**坚持将每年管理费的15%投入行业研究与数据系统建设,这让我们在项目筛选时能比别人多看一步。未来的资本竞争,将不再是简单的资金规模比拼,而是围绕资产运营效率、风险定价能力和产业协同深度的综合较量。我们愿意与那些尊重专业、敬畏周期的伙伴同行,在商业地产与产业升级的交叉地带,寻找那些被低估但真实存在的价值。